


Wise - Global Money
4,8139.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 9.44.1
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 50 000 000+
- შემქმნელი
- Wise Payments Ltd.
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android, iOS
ეკრანის სურათები
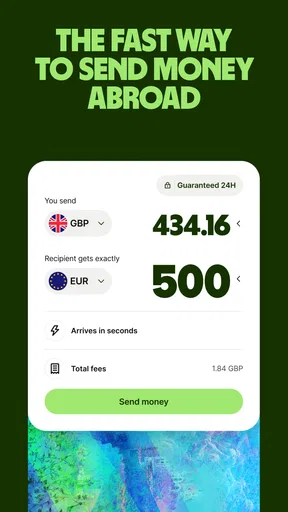
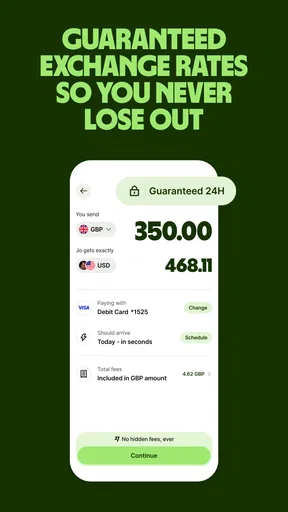
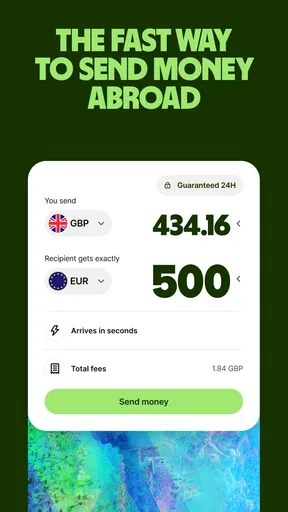
 ანალიზის ავტორი: AppCompare
ჩემთვის Wise-ის მთავარი ღირებულება ისაა, რომ ფულს სხვადასხვა ვალუტაში განვიხილავ და არა მხოლოდ ერთი ქვეყნის ყოველდღიური ანგარიშის ჭრილში. ეს ფინანსური აპია მათთვის, ვისაც საზღვარგარეთიდან თანხის მიღება, მოგზაურობისას გადახდა ან სხვადასხვა ვალუტაში დანაზოგის მართვა სჭირდება. საერთაშორისო ანგარიშის იდეა აქ პრაქტიკულ საქმედ იქცევა: ნაკლებია საჭირო სხვადასხვა საბანკო აპსა და გადამცვლელ მომსახურებას შორის ხტომა, თუმცა Wise ყველა სიტუაციაში ჩვეულებრივი ადგილობრივი ბანკის სრულ შემცვლელად არ გამოდგება.
სხვადასხვა ვალუტის ერთ სივრცეში მართვა
Wise Payments Ltd.-ის აპში ყველაზე მეტად მომწონს მრავალვალუტიანი მიდგომა. თუ ხშირად ვმოგზაურობ ან უცხოური შემოსავალი მაქვს, შემიძლია ფულს იმ ვალუტით შევხედო, რომელშიც რეალურად მჭირდება, ნაცვლად იმისა, რომ ყოველი ნაბიჯისას ყველაფერი ჩემს ძირითად ვალუტაში გადავიყვანო. ეს განსაკუთრებით გამოსადეგია მაშინ, როცა თანხის მიღების დრო და მისი დახარჯვის დრო ერთმანეთს არ ემთხვევა.
ამ მიდგომას ყოველდღიური შედეგიც აქვს: წინასწარ უფრო მარტივად ვარჩევ, რომელი თანხა უნდა გამოვიყენო მიმდინარე ხარჯისთვის და რომელი დავტოვო სხვა ვალუტაში. ეს არ ნიშნავს, რომ ყველა მომხმარებელს აუცილებლად სჭირდება რამდენიმე ვალუტის ბალანსი. თუ შემოსავალსაც და ხარჯებსაც ერთ ქვეყანაში, ერთ ვალუტაში მართავთ, ჩვეულებრივი საბანკო აპი შესაძლოა უფრო მარტივი იყოს. Wise-ის უპირატესობა მაშინ ჩანს, როცა საზღვარი თქვენს ფინანსურ ცხოვრებაში რეგულარულად ჩნდება.
Wise უფასოდ ჩამოიტვირთება და ფინანსების კატეგორიაშია. მას 4,8 საშუალო შეფასება აქვს 2,1 მილიონი შეფასებიდან, ხოლო ჩამოტვირთვები 50 მილიონს აჭარბებს. ეს ფართო გამოყენებაზე მიანიშნებს, მაგრამ მაღალი პოპულარობა თავისთავად არ ნიშნავს, რომ აპი ყველა ქვეყნის საბანკო წესებს ან ყველა პირად საჭიროებას ერთნაირად მოერგება. მე მას პირველ რიგში საერთაშორისო ფულის მართვის ინსტრუმენტად შევაფასებდი და არა უნივერსალურ საბანკო გამოსავლად.
რატომ არის ეს მიდგომა მოსახერხებელი
ჩვეულებრივ ბანკში უცხოური ვალუტა ხშირად ცალკე ოპერაციად აღიქმება: ჯერ იღებთ ან გზავნით თანხას, შემდეგ კი ცდილობთ გაიგოთ, როგორ მოხვდა ის თქვენს ანგარიშზე. Wise-ის მრავალვალუტიანი ლოგიკა უფრო პირდაპირია. სხვადასხვა ვალუტასთან მუშაობა აპის ცენტრალურ დანიშნულებას ქმნის, ამიტომ საერთაშორისო ხარჯები ნაკლებად ჰგავს გამონაკლისს, რომელსაც ყოველ ჯერზე თავიდან უნდა მიუდგეთ.
ეს განსხვავება განსაკუთრებით მნიშვნელოვანია, თუ უცხოეთში მუშაობთ, საზღვარგარეთიდან ანაზღაურებას იღებთ ან მოგზაურობისას ხარჯებს რამდენიმე ვალუტაში ანაწილებთ. ასეთ დროს სასარგებლოა ფულის მოძრაობის საერთო სურათი: რა თანხა გაქვთ ხელმისაწვდომი, რა ვალუტაშია ის და როდის შეიძლება დაგჭირდეთ. ჩემი აზრით, სწორედ ამ ხედვის სიმარტივეა აპის ყველაზე საინტერესო მხარე და არა უბრალოდ ის, რომ ტელეფონში ფინანსური მომსახურება გაქვთ.
როგორ ერგება რეალურ ყოველდღიურობას
მაგალითად, წარმოიდგინეთ, რომ საზღვარგარეთიდან ანაზღაურება მიიღეთ, მაგრამ მომდევნო კვირაში მოგზაურობა გაქვთ. ჩვეულებრივ, შეიძლება თანხა ადგილობრივ ანგარიშზე გადაიტანოთ, შემდეგ მოგზაურობის წინ ისევ სხვა ვალუტაში გადააკეთოთ და გზაში ხარჯებს ცალკე აკონტროლოთ. მრავალვალუტიანი აპის გამოყენების აზრი ისაა, რომ ამ პროცესს ერთი საერთო ფინანსური სივრციდან უყურებთ და გადაწყვეტილებას იმის მიხედვით იღებთ, სად და რა ვალუტაში დაგჭირდებათ ფული.
არჩევამდე წაკითხვა ღირს

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
Uber Eats-ის უხილავი ქსელი: მომხმარებელი, რესტორანი და კურიერი
LinkedIn-ის უახლესი განახლება: პროფესიონალური კავშირების გაძლიერება
როგორ აქცევს CodyCross კროსვორდის ამოხსნას თემატურ მოგზაურობად
Car Parking Multiplayer: პროფესიონალური პარკინგის საიდუმლოებები
ჩემი პრაქტიკული რჩევაა, ჯერ კონკრეტული მიზანი განსაზღვროთ: თანხას იღებთ, ინახავთ თუ მალე ხარჯავთ? როცა ეს ნათელია, ნაკლები ცდუნებაა ვალუტის შეცვლა მხოლოდ იმიტომ, რომ ეკრანზე სხვა რიცხვი უფრო ნაცნობად გამოიყურება. ტრანზაქციის დადასტურებამდე ყურადღებით გადაამოწმეთ, რომ თანხა, მიმღები და ვალუტა ერთმანეთს შეესაბამება თქვენს გეგმაში. საერთაშორისო გადახდებისას ერთი შეხედვით მსგავსი ანგარიშის დეტალები ადვილად შეიძლება აგერიოთ, ხოლო შეცდომა უფრო მეტ უხერხულობას იწვევს, ვიდრე ჩვეულებრივი შიდა გადარიცხვისას.
მეორე სასარგებლო ჩვევაა, Wise-ის ბალანსი და ძირითადი ადგილობრივი ანგარიში სხვადასხვა დანიშნულებით გამოიყენოთ. მაგალითად, ყოველდღიური მუდმივი გადასახადები შეიძლება ისევ ჩვეულებრივ ბანკში დატოვოთ, ხოლო უცხოურ ვალუტასთან დაკავშირებული თანხები Wise-ში აკონტროლოთ. ასე აპის საერთაშორისო ფუნქცია კონკრეტულ პრობლემას აგვარებს, ნაცვლად იმისა, რომ მთელი თქვენი ფინანსური ცხოვრება ერთბაშად გადაიტანოთ ახალ სისტემაში.
მოგზაურობა და უცხოური შემოსავალი
ჩემთვის ყველაზე დამაჯერებელი სცენარია ადამიანი, რომელსაც ერთი ქვეყნის საზღვრებში არ უწევს მხოლოდ ფულის მიღება და დახარჯვა. მაგალითად, მოგზაური შეიძლება ჯერ კიდევ სახლიდან გეგმავდეს ხარჯებს, შემდეგ კი უცხოეთში ყოფნისას სხვადასხვა ვალუტაში ანგარიშსწორება დასჭირდეს. Wise ამ მომხმარებელს ეხმარება, ფული მხოლოდ ადგილობრივ საბანკო ანგარიშზე მიბმულ ციფრად არ აღიქვას. აპში ფინანსების საერთაშორისო მხარე უფრო თვალსაჩინო ხდება, რაც ბიუჯეტის დაგეგმვასაც ამარტივებს.
ასევე გამოსადეგია დისტანციურად მომუშავე ადამიანისთვის, რომელსაც საზღვარგარეთიდან თანხა ერიცხება. ასეთი მომხმარებელი შეიძლება ჯერ არ აპირებდეს მიღებული თანხის მთლიანად გადაცვლას. სხვადასხვა ვალუტის გათვალისწინება საშუალებას აძლევს, ხარჯვა და კონვერტაცია ერთ გადაწყვეტილებად არ აურიოს. ჩემი აზრით, ეს არა მხოლოდ კომფორტის, არამედ უკეთესი ფინანსური ჩვევის საკითხიცაა: ჯერ გაიაზროთ, რა ვალუტა გჭირდებათ, შემდეგ კი მიიღოთ გადაწყვეტილება მოქმედების შესახებ.
თუ თქვენი გამოყენება იშვიათია — მაგალითად, წელიწადში ერთხელ მოგზაურობთ და უცხოეთიდან ფულს არ იღებთ — აპის მთავარი უპირატესობა შეიძლება სრულად ვერ იგრძნოთ. ასეთ შემთხვევაში არსებული ბანკის გადახდის საშუალება ან ერთჯერადი ვალუტის გაცვლა უფრო მარტივი აღმოჩნდეს. Wise-ის ყველაზე მეტი სარგებელი იმ მომხმარებელს ექნება, ვისაც საერთაშორისო ოპერაციები განმეორებით აქვს და არა მხოლოდ გამონაკლის შემთხვევებში.
სად არის საჭირო მეტი ყურადღება
მრავალვალუტიანი მოქნილობა ავტომატურად არ ნიშნავს, რომ ყოველი გადაცვლა ან გადახდა საუკეთესო არჩევანია. ხარჯამდე უნდა შეამოწმოთ, რომელი ვალუტით იხდით და რა შედეგი ექნება ამ გადაწყვეტილებას თქვენს ბიუჯეტზე. თუ ხშირად გადაადგილებთ თანხას ერთი ვალუტიდან მეორეში მცირე, დაუგეგმავი ოპერაციებით, შეიძლება თავადვე დაკარგოთ ის სიცხადე, რომლისთვისაც აპი გამოიყენეთ. ჩემთვის სწორი მიდგომაა, зорილը წინასწარ განვსაზღვრო და ბალანსი შემთხვევითი კონვერტაციების ადგილად არ ვაქციო.
Wise-ს ადგილობრივი ბანკის ყველა როლის შესრულებასაც არ მოვთხოვდი. თუ თქვენთვის მთავარი ხელფასის ჩარიცხვა, შიდა გადასახადები და ნაცნობი საბანკო მომსახურებაა, შესაძლოა არსებული ბანკი უფრო მოსახერხებელი ყოველდღიური საყრდენი დარჩეს. Wise-ის საერთაშორისო უპირატესობა დამატებით ინსტრუმენტადაც საუკეთესოდ მუშაობს: ის იმ ნაწილს ამარტივებს, რომელსაც ჩვეულებრივი ანგარიში ნაკლებად ბუნებრივად უმკლავდება.
მეორე გასათვალისწინებელი მხარეა საკუთარი ყურადღება. როცა თანხას რამდენიმე ვალუტაში ხედავთ, უფრო მნიშვნელოვანია, არ აურიოთ მიმდინარე ხარჯისთვის გამიზნული ბალანსი იმ თანხაში, რომლის შენარჩუნებაც გსურთ. მე გირჩევდით, აპში შესვლისას პერიოდულად გადაამოწმოთ არა მხოლოდ მთლიანი თანხა, არამედ მისი დანიშნულებაც. ასეთი მარტივი ჩვევა განსაკუთრებით სასარგებლოა მოგზაურობისას, როცა მცირე ყოველდღიური ხარჯები სწრაფად გროვდება და საერთო სურათის დაკარგვა ადვილია.
ვისთვის არის კარგი არჩევანი
Wise - Global Money ყველაზე მეტად მოერგება ადამიანს, რომელსაც რეგულარულად უწევს საზღვარგარეთიდან თანხის მიღება, უცხოურ ვალუტაში ხარჯვა ან მოგზაურობის ფინანსური ნაწილის დაგეგმვა. ასევე კარგი ვარიანტია მათთვის, ვისაც უნდა, რომ საერთაშორისო გადარიცხვები და სხვადასხვა ვალუტაში არსებული თანხა ცალკე, გასაგებ სივრცეში ჰქონდეს. თუ თქვენი ფინანსური ცხოვრება იმდენად საერთაშორისო არ არის, აპის გამოცდა მაინც შეგიძლიათ, მაგრამ მისი ღირებულება შესაძლოა თქვენს ძირითად საბანკო აპზე მეტად არ გამოჩნდეს.
სანამ მას მუდმივ ანგარიშად აირჩევთ, დაფიქრდით, რა ოპერაციას აპირებთ ყველაზე ხშირად და შეადარეთ ის თქვენს დღევანდელ გზას. თუ მთავარი პრობლემა ვალუტებს შორის ხშირი გადასვლაა, Wise-ის მიმართულება შეიძლება ზუსტად გამოგადგეთ. თუ მხოლოდ ადგილობრივ გადახდებს აკეთებთ და თქვენი არსებული ბანკი ამ საქმეს უპრობლემოდ ასრულებს, ცვლილების საჭიროება ნაკლებია. მე სწორედ ამ განსხვავებით ვარჩევდი, ღირს თუ არა აპის ყოველდღიურ ფინანსურ ჩვევებში ჩართვა.
ვერსია და ჩემი საბოლოო შთაბეჭდილება
აპლიკაცია 2014 წლის 24 მარტს გამოვიდა, ახლა კი მისი მიმდინარე ვერსია 9.44.1-ია; მინიმალური მოთხოვნა Android 7.0-ია. ასაკობრივი შეფასება 3+-ია, თუმცა ფინანსურ აპში ეს არ ცვლის იმ ფაქტს, რომ ანგარიშის გამოყენებისას ყურადღებით უნდა მოეკიდოთ თანხასა და მიმღების დეტალებს. ჩემთვის ეს ცნობები პრაქტიკულია მათთვის, ვინც ამოწმებს, გაეშვება თუ არა აპი საკუთარ მოწყობილობაზე, მაგრამ არჩევანის მთავარი კრიტერიუმი მაინც მისი საერთაშორისო დანიშნულებაა.
საბოლოოდ, Wise მომწონს მაშინ, როცა მისი შესაძლებლობა კონკრეტულ საჭიროებას ემთხვევა: ერთი სივრციდან ვუყურებ სხვადასხვა ვალუტაში არსებულ ფულს და უფრო გააზრებულად ვგეგმავ მის მიღებასა თუ დახარჯვას. ის არ არის აუცილებელი არჩევანი ყველასთვის და არ უნდა ჩაანაცვლოს ავტომატურად კარგად მომუშავე ადგილობრივი ბანკი. მაგრამ თუ ხშირად ცხოვრობთ ორ ან მეტ ვალუტას შორის, ეს აპი შეიძლება ყოველდღიურ ფინანსურ რუტინას შესამჩნევად უმარტივებდეს. სწორედ ამ მომხმარებელს ვურჩევდი მის ცდას, თანაც კონკრეტული საერთაშორისო ხარჯის ან შემოსავლის მართვით დავიწყებდი.
ერთი შემოსავალი, რამდენიმე დანიშნულება
მრავალვალუტიანი ანგარიშის სარგებელი ხშირად ყველაზე კარგად ჩანს არა დიდი გადარიცხვისას, არამედ იმ მომენტში, როცა ერთი თანხა რამდენიმე მიზანს უნდა მოემსახუროს. დავუშვათ, უცხოეთიდან მიღებული შემოსავლით უნდა დაფაროთ ჩვეულებრივი ხარჯები, გადაიხადოთ მოგზაურობისას და გარკვეული ნაწილი მოგვიანებით გამოიყენოთ. თუ ყველაფერს მაშინვე ერთ ვალუტაში აქცევთ, შეიძლება შემდეგ თავიდან მოგიწიოთ კონვერტაციის დაგეგმვა. სხვადასხვა ვალუტის განცალკევებული ხედვა კი გეხმარებათ, გადაწყვეტილება კონკრეტული მიზნის მიხედვით მიიღოთ და არა მხოლოდ იმით, რა თანხა ჩანს ერთ საერთო ჯამში.
ასეთ შემთხვევაში მე საკუთარ თავს სამ კითხვას დავუსვამდი: რომელი ნაწილია საჭირო უახლოეს დღეებში, რომელი უნდა დარჩეს მიღებულ ვალუტაში და რა თანხა უნდა გადავიდეს ყოველდღიური ხარჯებისთვის ადგილობრივ ანგარიშზე? ეს მარტივი დაყოფა აპს უფრო სასარგებლოს ხდის, რადგან ბალანსი უბრალოდ რიცხვების ნაკრები აღარ არის. ის გეგმის ნაწილად იქცევა. ამასთან, არ არის საჭირო ყველა ხარჯის ზედმეტად დაყოფა: რამდენიმე მკაფიო დანიშნულება უფრო ადვილად კონტროლდება, ვიდრე ბევრი მცირე კატეგორია, რომელსაც ყოველდღე ხელით უნდა მიადევნოთ თვალი.
საერთაშორისო გადარიცხვამდე მცირე შემოწმება
საერთაშორისო ფულის მოძრაობისას ყურადღება მხოლოდ თანხის ოდენობას არ უნდა მიექცეს. სანამ ოპერაციას დაადასტურებთ, მე მიმღების სახელსა და ანგარიშის დეტალებს თავიდან გადავამოწმებდი, შემდეგ კი დავრწმუნდებოდი, რომ არჩეული ვალუტა ემთხვევა მიმღებთან შეთანხმებულს. ეს ზედმეტი ნაბიჯი შეიძლება მოსაწყენი ჩანდეს, მაგრამ განსაკუთრებით გამოსადეგია მაშინ, როცა რამდენიმე ქვეყნის ფინანსურ დეტალს ერთდროულად იყენებთ ან ხშირად იმეორებთ გადარიცხვებს. ერთი და იმავე მიმღებისთვის სხვადასხვა ვალუტის არჩევის შემთხვევაშიც კი, ჩვეული პროცედურა შეცდომის შანსს ამცირებს.
კიდევ ერთი პრაქტიკული მიდგომაა, რეგულარული ოპერაცია ერთნაირი თანმიმდევრობით შეასრულოთ: ჯერ განსაზღვროთ მიზანი, შემდეგ შეამოწმოთ თანხა და ვალუტა, ბოლოს კი მიმღების მონაცემები. მე ამას განსაკუთრებით სასარგებლოდ მივიჩნევდი, თუ ფულს ტელეფონიდან გზაში ან დაღლილ მდგომარეობაში გზავნით. აპის მოხერხებულობა იმას არ ნიშნავს, რომ ყველა საერთაშორისო ოპერაცია დაუფიქრებლად უნდა შესრულდეს. სწრაფი ინტერფეისი კარგია, მაგრამ მომხმარებლის საბოლოო კონტროლი მაინც მნიშვნელოვანია.
ადგილობრივი ბანკი თუ მრავალვალუტიანი აპი
ჩვეულებრივი საბანკო აპი ხშირად უკეთ ჯდება იმ ადამიანისთვის, ვისაც ერთი მთავარი ანგარიში აქვს, შემოსავალსა და გადასახადებს ერთ ვალუტაში მართავს და ყოველდღიური ურთიერთობა ადგილობრივ საბანკო სისტემასთან სჭირდება. ასეთ მომხმარებელს შესაძლოა არც უნდოდეს დამატებითი სივრცის სწავლა ან თანხის სხვადასხვა ბალანსზე განაწილება. თუ უცხოური ხარჯი იშვიათი გამონაკლისია, არსებული ბანკის საშუალება შესაძლოა მისთვის საკმარისი იყოს, თუნდაც Wise საერთაშორისო ფულთან მუშაობისთვის უფრო ბუნებრივად იყოს მოწყობილი.
სხვა სურათია მაშინ, როცა უცხოეთიდან ფული პერიოდულად გერიცხებათ ან მოგზაურობისას რამდენიმე ვალუტას იყენებთ. ასეთ დროს ტრადიციული ანგარიშის გარშემო დამატებითი ნაბიჯები გროვდება: უნდა გაიგოთ, სად მივიდა თანხა, რა ვალუტაშია და როგორ მოერგება მომავალ ხარჯებს. Wise-ის მთავარი განსხვავება სწორედ ამ პროცესის ცენტრში მრავალვალუტიანი ხედვის მოთავსებაა. მე მას კონკურენტად კი არა, ხშირად ადგილობრივი ბანკის გვერდით გამოსაყენებელ სპეციალიზებულ ინსტრუმენტად აღვიქვამ. ეს არჩევანი უფრო რეალისტურია, ვიდრე ერთი აპის ყველა ფინანსური საჭიროებისთვის უნივერსალურ პასუხად მიჩნევა.
ვალუტის გადამცვლელი მომსახურება კიდევ ერთი ალტერნატივაა, მაგრამ ის ხშირად კონკრეტულ გაცვლით ოპერაციას ემსახურება და არა თანხის მიღების, შენახვისა და შემდგომი გამოყენების ერთიან სურათს. თუ მხოლოდ ერთი კონკრეტული მოგზაურობის წინ გჭირდებათ ფულის გადაცვლა, ერთჯერადი გამოსავალი ნაკლებად რთული შეიძლება იყოს. თუ კი უცხოური შემოსავალი და ხარჯვა მუდმივად მეორდება, მრავალვალუტიანი აპი უფრო გამართული ყოველდღიური ჩვევა ხდება. აქ სწორი არჩევანი თქვენს ქცევაზეა დამოკიდებული და არა იმაზე, რომ ერთი ვარიანტი ყველასთვის უკეთესია.
სად შეიძლება გაჩნდეს ხახუნი
მრავალვალუტიანი ინტერფეისი თავისუფლებას იძლევა, მაგრამ მასთან ერთად მომხმარებლისგან მეტ ყურადღებასაც ითხოვს. თუ რამდენიმე ბალანსს ერთდროულად აკვირდებით, მარტივია დაივიწყოთ, რომელი თანხა იყო კონკრეტული მიზნისთვის გადადებული. ამ პრობლემას აპი თავისთავად ვერ აგვარებს: საჭიროა თქვენივე წესიც, მაგალითად, მოგზაურობის ფული არ ჩათვალოთ ყოველდღიური ხარჯების თავისუფალ ნაშთად. მე წინასწარ დავიტოვებდი მარტივ პირად ჩანაწერს ან მიზანს გონებაში მკაფიოდ განვსაზღვრავდი, ნაცვლად იმისა, რომ მხოლოდ საერთო ჯამს დავეყრდნო.
სხვა უხერხულობა ჩნდება მაშინ, როცა მომხმარებელი ყველა მცირე გადაწყვეტილებას კონვერტაციის ახალ შესაძლებლობად აღიქვამს. ვალუტის ხშირი გადაცვლა უფრო მეტ მოქმედებასა და შემოწმებას მოითხოვს და ფინანსური სურათის აღქმას ართულებს. ამიტომ, თუ თანხას მალე არ ხარჯავთ, არ არის აუცილებელი ყოველ ჯერზე დაუყოვნებლივ შეცვალოთ მისი ვალუტა. ჯერ განსაზღვრეთ, როდის და რისთვის დაგჭირდებათ ის, შემდეგ კი გადაწყვიტეთ, ღირს თუ არა მოქმედება. ამ მიდგომით აპის მოქნილობა ნაკლებად გადაიქცევა მუდმივ კონტროლად.
ასევე უნდა გაითვალისწინოთ, რომ აპის გამოყენება ვერ აუქმებს თქვენს პირად პასუხისმგებლობას: მიმღების տվյալների ստուգումը, գործարքի նպատակի ըմբռնումը և ბიუჯეტის კონტროლი ისევ თქვენზეა. თუ ფინანსურ აპებში ყველაფერს ავტომატურად ახორციელებთ და შეტყობინებებს ან ნაშთებს არ ამოწმებთ, Wise-ის მრავალვალუტიანი შესაძლებლობა შეიძლება მოსახერხებელი იყოს, მაგრამ არასაკმარისი ჩვევა მაინც პრობლემას შექმნის. ჩემთვის კარგი ფინანსური ინსტრუმენტი ისაა, რომელიც გადაწყვეტილებას ამარტივებს, თუმცა მომხმარებელს საკუთარი ფულის გააზრებას არ უცვლის.
ვისთვის ღირს დაწყება და ვის სჯობს გამოტოვება
Wise განსაკუთრებით საინტერესო იქნება იმ ადამიანისთვის, ვინც სხვადასხვა ქვეყნის ფინანსურ ცხოვრებას რეგულარულად აერთიანებს: მაგალითად, უცხოეთიდან იღებს ანაზღაურებას, მოგზაურობისას ხარჯავს ან რამდენიმე ვალუტაში დაგეგმილი თანხა აქვს. ასეთ მომხმარებელს შეუძლია აპი ერთი კონკრეტული პროცესით გამოცადოს და დაინახოს, ამცირებს თუ არა ის ზედმეტ ნაბიჯებს. ჩემი რჩევაა, თავიდანვე არ გადაიტანოთ ყველა ფინანსური ჩვევა ახალ აპში. ჯერ გამოიყენეთ ის იმ ოპერაციისთვის, რომელიც ყველაზე ხშირად გირთულდებათ, შემდეგ კი შეაფასეთ, ნამდვილად გიმარტივებთ თუ არა მართვას.
თუ ფულს ძირითადად ერთ ქვეყანაში იღებთ და ხარჯავთ, ყველა გადასახადს ადგილობრივი ბანკით ასრულებთ და უცხოური ვალუტა მხოლოდ იშვიათად გჭირდებათ, Wise-ის დამატებამ შესაძლოა მეტი კონტროლი კი არა, კიდევ ერთი ანგარიშისა და ბალანსის დამახსოვრება მოგიტანოთ. ასეთ შემთხვევაში არსებული ბანკი შეიძლება უკეთესი არჩევანი იყოს თავისი სიმარტივითა და ნაცნობი ყოველდღიური პროცესებით. აპის გამოტოვება სისუსტე არ არის: ფინანსური ინსტრუმენტი მაშინ არის სასარგებლო, როცა რეალურ პრობლემას აგვარებს და არა უბრალოდ იმიტომ, რომ მრავალ შესაძლებლობას გვთავაზობს.
ასევე განსხვავდება მოგზაურის საჭიროება და უცხოური შემოსავლის მქონე ადამიანის საჭიროება. მოგზაურს შეიძლება დროებით სჭირდებოდეს ხარჯების დაგეგმვა და უცხოურ ვალუტაზე ორიენტირება, ხოლო რეგულარულად ანაზღაურების მიმღებს უფრო მნიშვნელოვანია განმეორებადი პროცესის წესრიგი. პირველმა უნდა იკითხოს, რამდენად ხშირად მოგზაურობს და რამდენად հարմար է իր ներկա վճարման եղանակը. Երկրորդը պետք է հետևի, թե ինչպես է բաժանում ստացած գումարը, որ տեղական ծախսերն ու մնացած միջոցները չխառնի։ Այդ տարբերությունն օգնում է հասկանալ՝ აპი ერთჯერადი დახმარებაა თუ მუდმივი სამუშაო ინსტრუმენტი.
ყოველდღიური რუტინა, რომელიც ნაკლებ დაბნეულობას ქმნის
ჩემი აზრით, ყველაზე პრაქტიკული რუტინა მარტივია: მიღებული თანხის დანიშნულება მაშინვე განსაზღვრეთ, შემდეგ კი პერიოდულად გადაამოწმეთ, რა ნაწილი უნდა გამოიყენოთ უახლოეს ხარჯებზე. მოგზაურობამდე ცალკე გააზრება დაგეხმარებათ, რომ გზაში ყველა მცირე გადახდის შემდეგ ბიუჯეტი თავიდან არ დაითვალოთ. უცხოური შემოსავლის მიღებისას კი წინასწარი გეგმა ამცირებს იმის ალბათობას, რომ თანხა ერთიანად გადააქციოთ ადგილობრივ ვალუტაში და მოგვიანებით კვლავ მოგიწიოთ საპირისპირო გადაწყვეტილება.
მე ასევე არ შევეცდებოდი აპში ყოველი ცვლილების მუდმივ თვალთვალს. ზედმეტად ხშირი შემოწმება ზოგჯერ უფრო მეტ შფოთვას იწვევს, ვიდრე სარგებელს, განსაკუთრებით მაშინ, როცა თანხა კონკრეტული ვალდებულებისთვის გაქვთ გადადებული. უკეთესია, წინასწარ აირჩიოთ თქვენთვის მოსახერხებელი გადახედვის დრო: მაგალითად, როცა გეგმავთ მოგზაურობის ხარჯებს ან ამოწმებთ მომდევნო პერიოდის ფინანსებს. ამ გზით მრავალვალუტიანი ანგარიში დაგეგმვის ინსტრუმენტად რჩება და არ იქცევა ეკრანის ყოველ წუთში განახლების საბაბად.
საბოლოო ჯამში, Wise-ს ყველაზე მეტად ვურჩევდი მათ, ვისაც ვალუტის ცვლილება ცხოვრების რეალური ნაწილია და არა იშვიათი შემთხვევა. მისი ღირებულება იმაშია, რომ საერთაშორისო ფული უფრო გასაგებ ყოველდღიურ პროცესად აქციოს, თუმცა არჩევანის სისწორე მაინც დამოკიდებულია იმაზე, როგორ იღებთ და ხარჯავთ თანხას. თუ თქვენს საჭიროებას ემთხვევა, დაიწყეთ ერთი კონკრეტული საზღვარგარეთული შემოსავლით ან მოგზაურობის ბიუჯეტით და შეინარჩუნეთ ადგილობრივი ბანკი იმ საქმისთვის, რომელსაც ის კარგად ასრულებს. ჩემთვის ეს დაბალანსებული მიდგომაა: აპს ვაძლევ იმ ამოცანას, რისთვისაც ის განსაკუთრებით გამოსადეგია, და არ ველოდები, რომ ყველა სხვა ფინანსურ ჩვევასაც ავტომატურად ჩაანაცვლებს.
პლუსები
- ანგარიშის გახსნა და მართვა შესაძლებელია მობილური აპიდან.
- საერთაშორისო გადარიცხვამდე საკომისიოს წინასწარ ნახავთ.
- მხარდაჭერილია სხვადასხვა ვალუტის შენახვა ერთ ანგარიშში.
- ბარათით გადახდისას აპი ხარჯების კონტროლში გეხმარებათ.
- გადარიცხვის სტატუსის თვალყურის დევნება მარტივია.
მინუსები
- ანგარიშისა და ბარათის ზოგი ფუნქცია ყველა ქვეყანაში არ არის ხელმისაწვდომი.
- გადარიცხვის საკომისიო იცვლება ვალუტისა და გადახდის მეთოდის მიხედვით.
- ვერიფიკაციისთვის შესაძლოა პირადობის დამადასტურებელი დოკუმენტი დაგჭირდეთ.
- გადარიცხვის სისწრაფე მიმღებ ქვეყანასა და ბანკზეა დამოკიდებული.
- ანგარიშზე თანხის დამატების ზოგი მეთოდი დამატებით საკომისიოს ითვალისწინებს.
ხშირად დასმული კითხვები: Wise - Global Money
რა არის Wise - Global Money და რისთვის გამოიყენება?
Wise - Global Money არის ფინანსური აპლიკაცია საერთაშორისო ფულის მართვისა და გადარიცხვებისთვის. მისი საშუალებით, ხელმისაწვდომი ფუნქციების მიხედვით, შეგიძლიათ სხვადასხვა ვალუტაში თანხის შენახვა, საზღვარგარეთ გადარიცხვების გაგზავნა და მიღება, ასევე ბარათით გადახდა ან ნაღდი ფულის გამოტანა. კონკრეტული სერვისები და პირობები დამოკიდებულია თქვენს საცხოვრებელ ქვეყანაზე და ანგარიშის ტიპზე, ამიტომ რეგისტრაციამდე შეამოწმეთ, რა ფუნქციებია ხელმისაწვდომი თქვენს რეგიონში.
უსაფრთხოა თუ არა Wise-ის გამოყენება და როგორ მოწმდება მომხმარებლის ვინაობა?
Wise ფინანსურ მომსახურებას წარმოადგენს, ამიტომ ანგარიშის შესაქმნელად შესაძლოა მოგთხოვოთ პირადობის დამადასტურებელი დოკუმენტი, მისამართის ინფორმაცია ან დამატებითი მონაცემები. ეს შემოწმებები ანგარიშის უსაფრთხოებისა და შესაბამისი წესების დაცვის ნაწილია. აპში შეგიძლიათ აკონტროლოთ ანგარიშის აქტივობა და, მხარდაჭერილი შესაძლებლობების შემთხვევაში, მართოთ ბარათი. მაინც გამოიყენეთ ძლიერი, უნიკალური პაროლი, ჩართეთ ხელმისაწვდომი დაცვის პარამეტრები და არასოდეს გაუზიაროთ სხვებს შესვლის კოდები.
რა საკომისიოები და გაცვლითი კურსი აქვს Wise-ს?
Wise-ის საკომისიო ერთნაირი არ არის ყველა ოპერაციისთვის: ის შეიძლება შეიცვალოს გადარიცხვის მიმართულების, თანხის, გადახდის მეთოდისა და ვალუტის მიხედვით. ვალუტის გაცვლისას აპი, როგორც წესი, ოპერაციის დადასტურებამდე აჩვენებს კურსს, төлбөрის нийт хэмжას болон მოსალოდნელ თანხას მიმღებისთვის. კონკრეტული გადარიცხვის დამტკიცებამდე ყურადღებით შეამოწმეთ ნაჩვენები პირობები, რადგან ბანკმა ან ბარათის გამცემმა შესაძლოა დამატებითი საფასურიც დააკისროს.
რომელ ქვეყნებსა და ვალუტებში მუშაობს Wise - Global Money?
Wise-ის ანგარიშის, გადარიცხვისა და ბარათის ფუნქციების ხელმისაწვდომობა ქვეყნის მიხედვით განსხვავდება. ზოგიერთი ვალუტის შენახვა ან მიღება შეიძლება შესაძლებელი იყოს, მაშინაც კი, თუ ბარათის შეკვეთა ან კონკრეტული გადარიცხვის მიმართულება თქვენს რეგიონში არ არის მხარდაჭერილი. ჩამოტვირთვამდე გადაამოწმეთ Wise-ის ოფიციალურ ვებსაიტზე ან აპში თქვენი ქვეყნისთვის მოქმედი პირობები, ხელმისაწვდომი ვალუტები და შეზღუდვები, რადგან სერვისების დაფარვა დროთა განმავლობაში შეიძლება შეიცვალოს.
როგორ დავიწყო Wise-ის გამოყენება და რა უნდა გავითვალისწინო ჩამოტვირთვამდე?
დასაწყებად ჩამოტვირთეთ ოფიციალური Wise აპი App Store-იდან ან Google Play-დან, შექმენით ანგარიში და გაიარეთ მოთხოვნილი ვინაობის დადასტურება. შესაძლოა დაგჭირდეთ შესაბამისი პირადობის დოკუმენტი და თქვენი სახელის შესაბამისი გადახდის მეთოდი. წინასწარ გაარკვიეთ, ხელმისაწვდომია თუ არა აპის საჭირო ფუნქციები თქვენს ქვეყანაში, რა საკომისიო მოქმედებს და რამდენ ხანს կարող է үргэлжлэх გადარიცხვა. Банкны мэдээллийг бүрэн шалгаж, зөвхөн албан ёсны сувгаар татаж аваарай.


